 مواعيد الصلاة


النفط مقابل ماذا؟

11 نوفمبر 2026
11 نوفمبر 2026
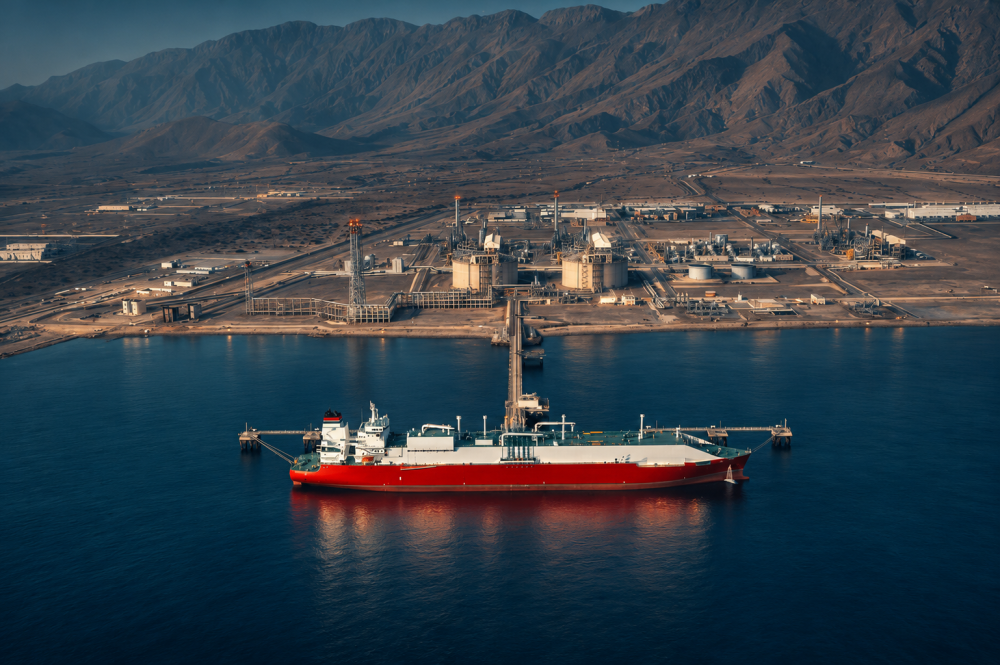
في عام 2024 صدّرت عُمان 308 ملايين برميل من النفط، ذهب منها 290 مليونًا إلى الصين، أي 94 برميلًا من كل مئة. وفي العام نفسه بدأ الطلب الصيني على النفط يتراجع، وإن سجّلت الواردات الصينية في العام التالي رقمًا قياسيًا بفعل التخزين الاستراتيجي أكثر منه بفعل الاستهلاك. غير أن معهد الأبحاث التابع لشركة سينوبك، أكبر مصافي الصين، يتوقع أن يكون 2026 ثالث عام على التوالي ينخفض فيه الطلب، وبنسبة تقارب 9% هذه المرة.
رفعت زيارة جلالة السلطان المعظم إلى بكين مطلع هذا الشهر، وهي الأولى لسلطان عماني منذ إقامة العلاقات قبل 48 عاما، العلاقة إلى مستوى سياسي لم تبلغه من قبل. والاقتصاد هو ما يمنح هذا المستوى ثقله، فالصين أكبر شريك تجاري لعُمان، وقد بلغ التبادل بين البلدين 9.6 مليار ريال في العام الماضي. وعُمان متوجهة «شرقًا» اقتصاديًا منذ عقدين على الأقل، إذا نظرنا إلى الطريق الذي يسلكه النفط المتدفق من وسط الصحاري العمانية. أما الجديد في هذا الموضوع فيتعلق بإمكانية أن يمتد الطريق نفسه في الاتجاه المعاكس. لن تكفّ الصين عن شراء النفط العماني غدًا أو العام القادم، والأرجح أنها ستبقى مشتريًا كبيرًا لسنوات طويلة، غير أن قيمة العلاقة في العقد المقبل تحتاج أن نقيسها بمقياس آخر، كم يتحول مما تشتريه الصين من عُمان إلى ما تبنيه الصين في عُمان.
إن قيمة أي نشاط اقتصادي تظهر فيما يستدعيه حوله من الصناعات التي تمد النشاط الاقتصادي وتأخذ منه وتبني عليه صناعات جديدة. والمشكلة أن استخراج النفط وتصديره خامًا يكاد لا يصنع روابط فيخرج البرميل من الحقل إلى الميناء ثم إلى البحر، ولا يترك وراءه سوى ثمنه. وحتى هذا الثمن غير مضمون على المدى الطويل، فقد نبّه الاقتصاديان راؤول بريبيش وهانز سنغر منذ عام 1950 إلى أن البلدان التي تبادل المواد الأولية بالسلع المصنّعة تخسر مع الزمن، لأن أسعار ما تبيعه تميل إلى الهبوط قياسًا بأسعار ما تشتريه.
صحيح أن أسعار النفط خالفت هذه النبوءة عقودًا طويلة، لكن صورة التبادل العماني الصيني تطابق الصورة التي رسماها مطابقة لافتة، فمن 30.4 مليار دولار صدّرتها عُمان إلى الصين في 2022، كان 28.6 مليار نفطًا خامًا وغازًا. وتعود السفن من الموانئ الصينية محمّلة بالآلات والمعدات الكهربائية ومنتجات الصلب. الميزان التجاري يميل لصالحنا بنحو أربعة أضعاف، وهذا رقم يطمئن عندما نقرؤه من زاوية محاسبية لكنه لا يطمئن الاقتصادي الذي يعرف أن الفائض يقيس ثمن ما نبيعه اليوم، ويسكت عن قيمته بعد عشر سنوات.
وتزداد المسألة وزنًا حينما نقرأ أن نصف إيرادات الدولة في 2026 يأتي من النفط، وثلثاها من النفط والغاز معًا، أي أن جانبًا كبيرًا مما تنفقه الدولة على مشاريعها وتنميتها مرتبط بمشتر واحد يشتري حوالي ٩٤٪ من صادراتها النفطية. وهذا الأمر يحتاج إلى أن نقرأ حال الزبون.
والزبون يتغير بسرعة، فسينوبك تتوقع أن ينخفض استهلاك البنزين في الصين هذا العام بنسبة 8.7%، والديزل بنسبة 11.4%. بعض هذا الهبوط من صنع أسعار الحرب، وسيعود جزء منه حين تهدأ الأسواق، لكن بعضه الآخر باق لأن الشاحنات الصينية تنتقل إلى الغاز، والسيارات تنتقل لتكون كهربائية، وكبريات شركات النفط الصينية نفسها تتوقع أن يبلغ الاستهلاك ذروته قبل نهاية العقد. لقد سرعت الحرب ما كان قادمًا في كل الأحوال.
وثمة إشارة أدق من أرقام الاستهلاك، في 2025 اشترت الصين كميات قياسية من النفط لتملأ مخزونها، ومع ذلك تراجعت مشترياتها من سلطنة عُمان بأكثر من 100 ألف برميل يوميًا. ويرجّح مركز سياسات الطاقة العالمية في جامعة كولومبيا تفسيرًا يشير إلى أن المصافي الصينية اشترت خامات منافسة عُرضت عليها بخصم تراوح بين ٨ و١٠ دولارات للبرميل، ما يعني أن العلاقة القائمة على النفط يمكن أن تتغير عندما يجد الزبون أسعارًا أقل.
فإذا كانت التجارة بهذا الحجم، فأين الاستثمار؟ بحسب الأرقام الرسمية، بلغ رصيد الاستثمار الصيني المباشر في عُمان 866 مليون ريال عُماني في نهاية 2025، من رصيد إجمالي للاستثمار الأجنبي قدره 31.4 مليار ريال عُماني. الصين التي تأخذ 94 برميلًا من كل مائة تملك أقل من ثلاثة ريالات من كل مائة ريال استثمرها الأجانب في عُمان.
ولا يصح أن يُحمَّل الطرف الصيني وحده مسؤولية هذه الفجوة، فالمستثمر، صينيًا كان أو غيره، يبحث عن المعطيات الاستثمارية الأفضل، على أن الدقم تجاوزت الكثير من التحديات التي كانت قائمة قبل أكثر من عقد من الزمن حينما طرح مشروع إنشاء مدينة صينية صناعية متكاملة باستثمارات تزيد على ١٠ مليارات دولار.
على أن هناك من يعارضون القراءة السابقة ويستندون إلى حجج لها وجاهتها: الأولى أن النفط سلعة سوق عالمية، فتراجع مشتريات زبون لا يعني تراجع صادرات الدولة بأي حال من الأحوال، والدليل أن عُمان صدّرت في 2025 الكمية نفسها تقريبًا التي صدّرتها في العام السابق، رغم تراجع المشتريات الصينية. والثانية أن الذروة شيء والانهيار شيء آخر، فالصين ستبقى تستورد ملايين البراميل يوميًا لعقود، وسيذهب جزء متزايد منها لصناعة البتروكيماويات. والثالثة أن رصيد الاستثمار الصيني مقياس ناقص، لأن حضور الصين في عُمان يتخذ أشكالًا لا تظهر فيه من خلال المقاولات والتقنيات والشراكات التي يكون فيها المال عُمانيا.
هذه الحجج صحيحة في معظمها، وهي بالذات ما يجعل السؤال ملحًا، فإذا كان البرميل العُماني يجد مشترين آخرين بسهولة، فإن الصين تجد بائعين آخرين بالسهولة ذاتها، والعلاقة التي يحكمها السعر وحده علاقة سوق، وأي مضمون استراتيجي لها لا بد أن يبنى خارج سوق براميل النفط.
أما الحجة الرابعة فتحمل، في ظني، مفتاح الجواب، ففي صحار بدأ مطلع هذا العام تشغيل مصنع للبولي سيليكون، المادة الأساسية في صناعة الألواح الشمسية، بطاقة 100 ألف طن سنويا واستثمار قدره 1.6 مليار دولار. المشروع أسسه رجل أعمال صيني أدار من قبل واحدة من كبريات شركات البولي سيليكون في بلاده، ومعداته الأساسية صينية، وأكبر مساهميه صندوق المستقبل التابع لجهاز الاستثمار العُماني. ويُسوَّق إنتاج المشروع في الولايات المتحدة باعتباره مستوفيا لشروط حوافزها المتعلقة بمنشأ سلاسل الإمداد، وهي شروط لا يستوفيها المنتج الصيني.
يقلب هذا النموذج المعادلة المألوفة: المال عُماني، والخبرة صينية، والسوق عالمية، وقيمة الموقع العُماني في أنه على علاقة طيبة بالجميع. وتنقل الصين جزءًا من صناعتها إلى الخارج، تدفعها طاقاتها الإنتاجية الفائضة والرسوم التي تفرضها أسواق كبرى على صادراتها، والمنافسة على استقبال هذه المصانع حامية في دول كثيرة، من بينها دول الخليج. وهنا يصبح لحياد السياسة الخارجية العُمانية ثمن تدفعه السوق.
وأضافت حرب هذا العام إلى ميزة الموقع بعدًا ثانيًا، فحين اضطربت الملاحة في مضيق هرمز، الذي يمر عبره نحو خُمس تجارة النفط في العالم، صارت موانئ صحار والدقم وصلالة، الواقعة كلها خارجه، المخرج الذي تحولت إليه تجارة المنطقة. والمستثمر الذي يبني مصنعه في عُمان يبنيه خارج المضيق، وهذه ميزة يفهمها جيدا.
بهذا المعيار ينبغي أن تُقرأ الاتفاقيات التي وقعت بين عُمان والصين في بكين والتي تضمنت اتفاقية لمبادلة العملات المحلية، ووثائق في المدفوعات الرقمية وسلاسل الصناعة والإمداد والتنمية الخضراء، وأخرى بين الصناديق السيادية في البلدين، إلى جانب استعداد عُماني معلن لاتفاق تفضيلي للتجارة والاستثمار. هذه أدوات، وقيمة الأداة في استعمالها. وأقترح أن نقيس أثرها بعد خمس سنوات بمؤشرات مثل مؤشر حصة الصين من الاستثمار الأجنبي في عُمان، وعدد المصانع العاملة في الدقم، وحجم ما يُسوّى من تجارتنا بالعملات المحلية، وعدد العُمانيين العاملين في المشاريع التي قامت على هذه الشراكة.
للعلاقات التجارية عمر يحدده المشتري، أما ما يُبنى خلال هذا العمر فيملكه البلد الذي بُني فيه. المصنع والمصفاة والميناء، والخبرة التي تتراكم في أيدي العاملين فيها، تبقى بعد أن يقلّ عدد الناقلات المتجهة شرقًا. والسنوات القليلة المقبلة، والطلب الصيني ما زال كبيرًا، هي الوقت الذي يمكن فيه أن يُشترى هذا المستقبل بثمن البرميل.
عاصم الشيدي كاتب ورئيس تحرير جريدة عمان